بخشی از راهنمای سفر
اعتبارسنجی قبل از وام ۱۴۰۵ | رتبه اعتباری و چک برگشتی چه اثری دارد؟
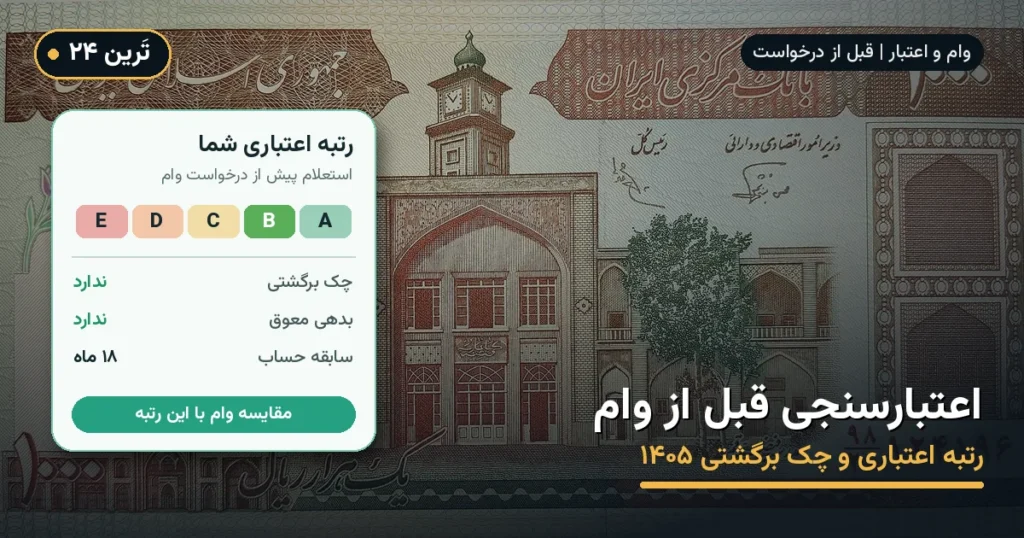
قبل از درخواست وام، رتبه اعتباری و چک برگشتی را ببینید. رد شدن بیدلیل وقت و اثر منفی میگذارد. تَرین وام نمیدهد — فقط مسیر مقایسه را نشان میدهد.
پاسخ سریع: قبل از هر درخواست، رتبه اعتباری و وضعیت چک صیادی خودتان را استعلام کنید. با رتبه A یا B بیشتر طرحهای بدون ضامن سقف کامل میدهند. با چک برگشتی رفعنشده، بیشتر طرحهای آنلاین و چکی رد میکنند؛ اول سوءاثر را رفع کنید. اگر رتبه متوسط دارید، طرحهای با چک یا سپرده را جدا ببینید. شرطهای این مقاله از صفحههای رسمی طرح در تَرین با تاریخ بهروزرسانی ۳۰ شهریور ۱۴۰۵ است.
فهرست وامها با داده تأییدشده را در تَرین ببینید
اعتبارسنجی وام در یک نگاه
| وضعیت شما | اثر رایج روی درخواست | قدم پیشنهادی |
|---|---|---|
| رتبه A یا B، بدون چک برگشتی | بیشترین شانس؛ سقف کامل طرحهای بدون ضامن | از بدون ضامن و چک شروع کنید |
| رتبه C | سقف کمتر یا نیاز به ضمانت بیشتر | طرحهای چکی یا سپردهمحور |
| رتبه D یا E | رد شدن طرحهای سبک رایج است | اول بدهی معوق را تسویه کنید |
| چک برگشتی رفعنشده | بیشتر طرحهای چکی و آنلاین بسته | رفع سوءاثر، بعد درخواست |
| بدون سابقه اعتباری | سقف پایین یا شرط سپرده | طرحهای کوچک برای ساختن سابقه |
این جدول الگوی رایج است، نه قانون یکسان همه بانکها. شرط دقیق هر طرح در صفحه همان طرح آمده است.
رتبه اعتباری از کجا میآید؟
رتبه اعتباری خلاصهای از رفتار مالی شماست: وامها و اقساطی که گرفتهاید، بهموقع یا دیر پرداخت کردهاید، چک برگشتی داشتهاید یا نه، و چقدر بدهی باز دارید. این اطلاعات از بانکها و مؤسسهها جمع میشود و به شکل یک حرف (معمولاً A تا E) یا عدد نمایش داده میشود.
دو نکته را بیشتر مردم نمیدانند:
- رتبه با بازپرداخت بهموقع بالا میرود و با تأخیر پایین. حتی یک قسط چندهفتهای عقبافتاده در یک وام کوچک میتواند اثر بگذارد.
- رتبه ثابت نیست. اگر امروز C هستید، با تسویه بدهی معوق و چند ماه پرداخت منظم، ممکن است تغییر کند. زمان دقیق به فرمول سامانه رتبهبندی بستگی دارد؛ روی عدد مشخص حساب نکنید.
استعلام رتبه معمولاً از اپ بانکهای دیجیتال، سامانههای رسمی اعتبارسنجی یا اپ همان ارائهدهنده وام انجام میشود. برخی ارائهدهندگان هزینه استعلام را جدا میگیرند؛ پیش از تأیید پرداخت، مبلغ را ببینید.
طرحها رتبه را چطور استفاده میکنند؟
در کاتالوگ وام نقدی تَرین، چند طرح شرط رتبه را صریح نوشتهاند. نمونههایی از صفحههای رسمی (تاریخ بهروزرسانی: ۳۰ شهریور ۱۴۰۵):
| طرح | شرط اعلامی مرتبط با اعتبار | ضمانت |
|---|---|---|
| بانکینو وامینو | سقف ۵۰ میلیون تومان برای رتبه A یا B | بدون ضامن و چک |
| توبانک توربو وام | ۲۰ میلیون برای رتبه A/B؛ ۵ میلیون برای مشتری بدون رتبه | سپرده کوتاهمدت |
| کیوبانک | میانگین سپرده + رتبه A یا B | بدون ضامن و چک |
| میکرولون دیما | نداشتن بدهی معوق یا چک برگشتی | بدون ضامن و چک |
| جتوام | رتبه A1 تا B3، نداشتن بدهی معوق، حساب ملت | چک و ضامن |
| لندو حامی | مبالغ پلکانی، بسته به رتبه بالا میرود | بدون ضامن و چک |
الگو روشن است: طرحهایی که ضامن و چک نمیخواهند، بیشترین وزن را به رتبه میدهند. هرچه ضمانت سنگینتر شود (چک، سپرده، وثیقه دارایی)، رتبه کمتر تعیینکننده است، هرچند بیشتر بانکها هنوز آن را میبینند.
چک برگشتی صیادی؛ چرا اینقدر مهم است؟
از وقتی چکها در سامانه صیاد ثبت میشوند، هر چک برگشتی روی وضعیت اعتباری صادرکننده مینشیند و بانکها و فینتکها آن را میبینند. نتیجه عملی برای وام:
- طرحهای چکی تقریباً همیشه بستهاند. کسی که چک برگشتی رفعنشده دارد، معمولاً نمیتواند برای ضمانت وام چک تازه بدهد.
- طرحهای بدون چک هم آن را میبینند. مثلاً دیما صریح نوشته «نداشتن چک برگشتی» شرط است.
- رفع سوءاثر، اولین قدم است. وقتی مبلغ چک را پرداخت یا با ذینفع تسویه کردید، درخواست رفع سوءاثر را از بانک صادرکننده پیگیری کنید و بعد از بهروز شدن وضعیت، دوباره درخواست وام بدهید.
مراحل و مدارک رفع سوءاثر بین بانکها یکسان نیست. نمونه رایج؛ همان روز از بانک صادرکننده چک بپرسید.
قبل از درخواست، این چهار چیز را چک کنید
- رتبه اعتباری فعلی: حرف و توضیح زیرش را ببینید؛ کدام بدهی یا تأخیر رتبه را پایین آورده؟
- وضعیت چک صیادی: اگر چک برگشتی دارید، قبل از هر چیز تکلیفش را روشن کنید.
- بدهیهای باز: قسط عقبافتاده حتی کوچک (مثلاً یک اعتبار خرید چهارقسطه که یادتان رفته) را تسویه کنید.
- میانگین موجودی حساب: بعضی طرحها مثل بلوبانک یا توبانک شرط موجودی یا سپرده دارند. اگر لازم است، یکی دو ماه قبل از درخواست موجودی را ثابت نگه دارید.
سناریو: رتبه C و یک چک برگشتی قدیمی
فرض کنید مریم کار آزاد دارد و سال گذشته یک چک برگشتی داشته که بعداً پولش را داده، اما رفع سوءاثر را پیگیری نکرده. حالا ۳۰ میلیون تومان برای خرید تجهیزات لازم دارد. سه درخواست آنلاین پشتسرهم رد شده.
مسیر درست برای او:
- اول به بانک صادرکننده برود و رفع سوءاثر را ثبت کند؛ تا این کار نشده، درخواست تازه فقط سابقه رد شدن را بیشتر میکند.
- بعد از بهروز شدن وضعیت، رتبه را دوباره استعلام کند.
- اگر رتبه هنوز C است، بهجای طرحهای «بدون ضامن و چک»، سراغ طرحهای چکی یا سپردهمحور برود؛ سقف کمتر از ۳۰ میلیون را هم بپذیرد و بقیه را با یک طرح دیگر یا پسانداز جبران کند.
این مسیر کندتر به نظر میرسد، اما معمولاً زودتر به پول میرسد تا ده درخواست همزمان.
با رتبه متوسط یا ضعیف، کدام طرحها را ببینید؟
- طرحهای سپردهمحور: توبانک برای مشتری بدون رتبه هم مبلغ کوچکی اعلام کرده است. اگر سپرده کوتاهمدت بگذارید، مسیر باز میشود.
- وثیقه دارایی: کاریزما دارایی سرمایهگذاری را وثیقه میگیرد؛ اینکه رتبه پایین را چطور ارزیابی میکند روی صفحه اعلام نشده، پس از خود کاریزما بپرسید.
- طرحهای چکی: اگر چک برگشتی ندارید ولی رتبه متوسط است، طرحهایی مثل ونسی با چک یا ازکیوام را ببینید.
- مبلغ کوچک برای ساختن سابقه: یک اعتبار خرید کوچک یا وام پلکانی را بگیرید و دقیق سر وقت پس بدهید. این کار برای درخواست بعدی، از هر توضیحی قانعکنندهتر است.
برای دیدن طرحها بر اساس نوع ضمانت، وام بدون ضامن ۱۴۰۵ را هم بخوانید.
رتبه خوب است، ولی باز رد شدم؛ چرا؟
رتبه A همه درها را باز نمیکند. در صفحههای رسمی طرحها، شرطهای دیگری هم دیده میشود که اگر یکیشان را نداشته باشید، درخواست رد میشود یا سقف پایین میآید:
- سن: دیما و جتوام بازه ۱۸ تا ۷۰ سال را اعلام کردهاند.
- حساب در همان بانک: جتوام حساب فعال بانک ملت میخواهد؛ طرحهای سپردهمحور هم حساب یا سپرده در خود بانک.
- میانگین موجودی: بلوبانک میانگین بالای ۳ میلیون تومان در ۳ ماه متوالی را شرط کرده است. حساب پرگردش ولی همیشه نزدیک صفر، با این شرط جور نیست.
- پلههای زمانی: در ویپاد هر پله ۱۴ روز بعد از پله قبلی باز میشود؛ یعنی رتبه خوب هم روز اول سقف کامل نمیدهد.
- بدهی معوق در جای دیگر: یک قسط عقبافتاده در بانک یا فینتک دیگر، حتی اگر رتبه هنوز پایین نیامده باشد، در استعلام دیده میشود.
- تطابق مشخصات: خط موبایل باید بهنام خودتان باشد و اطلاعات هویتی با سامانهها بخواند؛ اگر سیمکارت بهنام کس دیگری است، احراز هویت آنلاین معمولاً گیر میکند. نمونه رایج؛ در اپ همان ارائهدهنده ببینید.
بعد از رد شدن چه کنیم؟
رد شدن پایان ماجرا نیست، ولی ادامه دادن بدون فکر هم کمکی نمیکند. این ترتیب را امتحان کنید:
- دلیل را بخوانید. بیشتر اپها پیامی مثل «رتبه کافی نیست» یا «سقف شما صفر است» نشان میدهند. همین جمله مسیر بعدی را مشخص میکند.
- دو هفته صبر کنید. درخواست دوباره در همان روز، معمولاً همان نتیجه را میدهد.
- نوع ضمانت را عوض کنید. اگر طرح بدون ضامن رد کرد، طرح چکی یا سپردهمحور را امتحان کنید، نه یک طرح بدون ضامن دیگر با همان شرط.
- مبلغ را کم کنید. گاهی درخواست ۱۰ میلیونی تأیید میشود در حالی که ۴۰ میلیونی رد شده بود. بازپرداخت بهموقع همین مبلغ کوچک، پله بعدی را باز میکند.
- هزینه کل را دوباره حساب کنید. طرح جایگزین شاید کارمزد بیشتری داشته باشد؛ با ماشینحساب صفحه وام نقدی قسط و جمع بازپرداخت را ببینید.
اقساط خرید و سفر هم در رتبه حساب میشوند
اعتبار خرید چهارقسطه، کارت اقساطی فروشگاه یا خرید قسطی بلیط سفر، همه بدهیاند. اگر یکی از این قسطها دیر پرداخت شود، میتواند روی سابقهتان اثر بگذارد، درست مثل وام نقدی. پس قبل از یک وام بزرگ، بدهیهای کوچک را جمع کنید و ببینید سررسید کدام نزدیک است. برای مقایسه طرحهای خرید اقساطی، صفحه خرید اقساطی و BNPL را ببینید.
ضامن بودن برای دیگران؛ ریسکی که دیده نمیشود
بسیاری از کسانی که رتبهشان بیدلیل پایین آمده، یادشان رفته که چند سال پیش ضامن وام همکار یا فامیل شدهاند. اگر وامگیرنده اصلی قسط را دیر بدهد، بانک ممکن است سراغ ضامن هم برود و این بدهی در استعلام ضامن هم دیده شود. نمونه رایج؛ سازوکار دقیق را از بانک وامدهنده بپرسید.
پیشنهاد عملی: قبل از درخواست وام خودتان، فهرست وامهایی را که ضامنشان هستید بنویسید و از وامگیرنده بپرسید قسطها بهروز است یا نه. اگر یکی عقب افتاده، تا تسویه نشده انتظار سقف کامل نداشته باشید.
اشتباهات رایج
- درخواست همزمان در چند اپ بدون دیدن رتبه.
- فراموش کردن یک قسط کوچک BNPL که رتبه را پایین آورده.
- تسویه چک برگشتی بدون پیگیری رفع سوءاثر.
- خالی کردن حساب درست قبل از درخواست، وقتی طرح بر پایه میانگین موجودی سقف میدهد.
- اعتماد به سایتهای غیررسمی که «افزایش فوری رتبه» وعده میدهند.
پرسشهای پرتکرار
آیا تَرین رتبه اعتباری مرا محاسبه میکند؟
نه. تَرین نه رتبه میسنجد نه وام میدهد. فقط شرایط اعلامی طرحها را کنار هم نشان میدهد. استعلام رتبه را از سامانههای رسمی یا اپ ارائهدهنده انجام دهید.
با چک برگشتی میشود وام گرفت؟
تا وقتی سوءاثر رفع نشده، بیشتر طرحهای آنلاین و چکی رد میکنند. بعد از رفع سوءاثر و بهروز شدن وضعیت، شانس دوباره باز میشود. طرحهای وثیقه دارایی شاید شرایط متفاوتی داشته باشند؛ از خود ارائهدهنده بپرسید.
استعلام رتبه، رتبه را پایین میآورد؟
استعلام شخصی رتبه خودتان معمولاً اثر منفی ندارد. چیزی که مشکلساز است، درخواستهای پشتسرهم و رد شده است. نمونه رایج؛ فرمول هر سامانه را از خود آن بپرسید.
رتبه C دارم؛ وام بدون ضامن بگیرم یا با چک؟
اگر چک صیادی تمیز دارید، طرحهای چکی معمولاً شانس بیشتری دارند. طرحهای بدون ضامن و چک بیشتر به رتبه A و B سقف کامل میدهند.
چقدر طول میکشد رتبه بعد از تسویه بدهی بهتر شود؟
عدد ثابتی نمیشود گفت؛ به فرمول سامانه رتبهبندی و زمان بهروزرسانی اطلاعات بانک بستگی دارد. معمولاً چند هفته بعد از تسویه، استعلام دوباره ارزش دارد. تا آن موقع، درخواست تازه نفرستید.
جمعبندی
قبل از درخواست، وضعیت اعتباری را ببینید تا رد پشتسرهم نخورید. مقایسه طرحها: وام تَرین.